この記事を書いている人
スターク
AI、ゲーム、自動化が好きな筆者。『マネー・ショート』は好きな映画のひとつ。
ゆな
Yuna Orbitのキャラクター。記事ではツッコミ・補足・現実チェック担当。
マイケル・バーリは何を予想している?
マイケル・バーリは、2000年代の米住宅バブル崩壊を見抜き、サブプライム住宅市場に逆張りしたことで知られる投資家だ。
その投資を題材にした映画が『マネー・ショート 華麗なる大逆転』。クリスチャン・ベールがバーリを演じている。
そんなバーリは以前から現在のAI投資ブームに警戒してきた。
2026年9月28日、自身のニュースレター「Cassandra Unchained」のTrading Postでポジションを大きく組み替えたことを明らかにした。報道では、それまで2028年をベースケースとしていたAIバブルの調整時期を前倒しし、2027年を強く意識する姿勢に変わったと伝えられている。
しかも今回面白いのは、予想を口にしただけではないことだ。
バーリは実際の投資ポジションまで変更している。
「下がる」と言うだけじゃない。売り方まで変えた
バーリはMicron、Nebius、Nvidia、Palantir、半導体ETFのSOXXなどで持っていた現物株の空売りを買い戻し、その多くをプットオプションへ切り替えた。
Nvidia、Palantir、SOXXでは2027年9月期限、Oracleでは2027年12月期限など、2027年を意識したポジションが含まれている。一方CoreWeaveは空売りを閉じたものの、本人は希望する価格でプットを買えなかったとしている。
バーリは、税務上の損出しも一部理由にあったとしつつ、週末の調査を受けてAIバブルのタイムラインを前倒ししたことがポジション変更の大きな理由だったと説明している。見ている期間が短くなったぶん、弱気のポジションにより大きなレバレッジを効かせたかったという。
もちろん、バーリの予想が当たる保証はない。
ただ「AIバブルは危ない」と話しているだけではなく、実際に2027年を意識した取引へ変更している 点は見逃せない。
では、何を見てそこまで警戒しているのだろうか。
バーリが注目した「5730億ドルのAI資金網」
大きな材料の一つになったのが、Ares Managementの「In the Gaps: Ares Alternative Credit Newsletter – Fall 2026」だ。
Aresは今回の号で、AIの資金調達ブームが保険など従来とは異なる場所へリスクを持ち込んでいることや、AI設備投資で使われるGPUの担保価値などを取り上げている。
ちなみにバーリは、同じ9月28日のポジション変更で、米保険大手MetLifeについても長期のプットオプションで新たに弱気のポジションを取っている。MetLifeを選んだ理由をどこまでAIと結びつけているかは報道からは分からないが、Aresの指摘と並べて見ると、バーリの警戒はAI企業や半導体株だけでなく、その資金調達を支える保険など周辺の金融にも広がっているように見える。
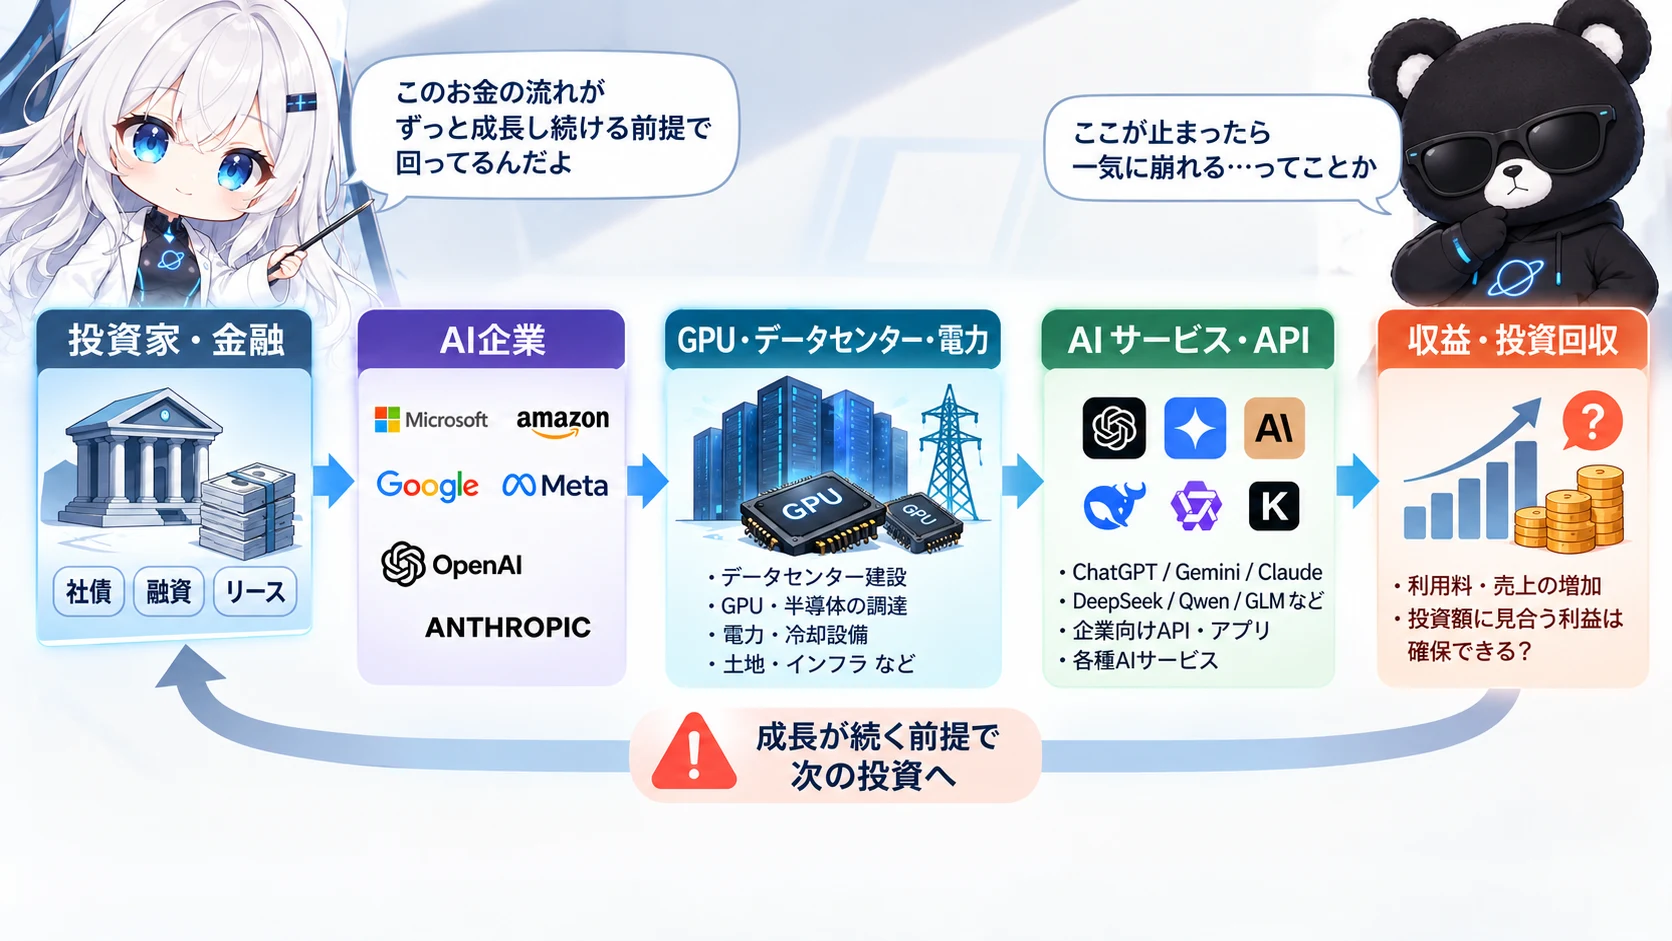
Aresが同じ号で一覧にまとめたのが、直近12カ月の26件、約5730億ドル規模のAI関連の資金調達(債務) だ。
そこには社債、データセンター建設融資、リース、GPUを担保とした借り入れ、保証など、さまざまな仕組みが含まれている。
Microsoft、Amazon、Google、Meta、Oracle、Nvidia、OpenAI、Anthropicといった企業が、取引ごとに借り手、顧客、供給者、テナント、保証する側など異なる役割で結びついている。
この巨大な仕組みが成り立つ重要な前提は、
「AIへの支出が今後も増え続ける」
ことだ。
AI需要が予想どおり伸び続け、投資したデータセンターやGPUから十分な利益を生み出せるなら問題はない。
では、その利益は本当に出るのだろうか。
そこで別の問題が出てくる。
AIは売れている。でも、値段は下がっている
AI業界そのものが失速しているわけではない。むしろ利用も売上も伸びている。
ところが2026年10月7日、Reutersのコラム「Reuters Open Interest」に、AIラボの収益性を問う分析が掲載された。
AIラボの売上が急増する一方、計算資源やインフラへの支出も巨大化している。さらに、LLMのトークンの平均価格を推計する指数(Silicon Dataの「LLM Token Expenditure Index」)は、6月末から40%以上低下 したという。価格下落を利用量の増加だけで十分補えるかは、まだ明確ではない。
価格が下がればユーザーは増えやすい。ただ、AIの利用量が増えることと、AI企業の利益が同じ速度で増えることは別の話だ。
しかも価格競争は、さらに激しくなっている。
中国のオープンウェイトAIが価格競争を加速させる
象徴的なのがDeepSeekだ。
2026年9月に公開されたDeepSeek V4.1 Flashは5520億パラメータのMoEモデルで、入力時は80億、出力時は160億パラメータをアクティブにする構造を採用している。
DeepSeekは、効率化によってより低コストで多くのユーザーに提供できるとして、その削減分をAPI料金へ反映した。
現在の公式料金では、キャッシュミス時の入力100万トークンがオフピーク0.15ドル、出力100万トークンが0.60ドル。ピーク時でもそれぞれ0.30ドル、1.20ドルとなっている。
そして中国勢の強さはAPI料金だけではない。
DeepSeek、Qwen、GLM、Kimiなど、性能の高いオープンウェイトモデル が次々に登場している。
文章の要約、社内検索、分類、定型的なコーディング、チャットボット。
こうした用途では、「一番賢いAI」より「必要十分な性能を安く使えるAI」 が選ばれるケースも増えるだろう。
中国勢の価格攻勢は米国側にも影響している。
Nvidiaが支援するReflection AIは2026年10月5日、初のオープンウェイトモデル「Beam」を発表した(重みは10月中に公開予定)。Reutersはこれを、DeepSeekやKimiのような低コストの中国モデルに対抗する動きとして報じ、米国企業が「より安く、カスタマイズしやすい」中国のオープンウェイトモデルとの競争にさらされていると伝えている。
つまりこれは、
中国の安いAI vs 米国の高いAI
という単純な構図ではない。
中国勢が価格とオープンウェイト競争を加速させたことで、米国側まで同じ競争へ引き込まれている。
Google・OpenAI・Anthropicも価格競争中
値下げ競争は中国勢だけの話ではない。
Google、OpenAI、Anthropicといった主要AI企業でも、モデル性能と同時に「どれだけ安く高性能なAIを提供できるか」 が重要な競争軸になっている。
このあたりは以前、Yuna OrbitでGeminiを軸にOpenAI・AnthropicとのAPI料金を比較した。
関連記事:Gemini 4、強いより「安い」のが怖い。OpenAIとAnthropicはどうする?
価格の具体的な比較はそちらに譲るとして、今回重要なのは別の部分。
AIが安くなるほどユーザーにはうれしい。
ここがAIバブル論と価格競争がつながるポイントだ。
「AIが売れない」ではなく「AIが売れても儲からない」?
今回の話で一番面白いのはここかもしれない。
AIバブルが崩れると聞くと、「生成AIブームが終了する」「みんなChatGPTを使わなくなる」といった未来を想像しやすい。
でも、まったく逆のシナリオもあり得る。
AIは普及する。性能はさらに上がる。競争によって価格は下がる。世界中の企業や個人がAIを当たり前に使う。
ところが、その裏側ではモデル開発競争を続けるために、高性能GPU、巨大なデータセンター、電力設備へ莫大なお金を投入し続けなければならない。
その結果、
AIという技術は大成功したのに、AIに巨額投資した企業の一部は儲からない。
そんな一見矛盾したことも起こり得る。
AIバブルが崩れるなら、どんな順番で起きる?
ここからは事実ではなく、現在見えている材料をもとにしたYuna Orbitとしての考察 になる。
AI需要の急拡大を見込んで、GPUやデータセンターへの設備投資が増える。その一部を社債、融資、リースなどで賄う。
投資を回収するには、将来もAI需要が伸び続け、十分な収益を上げる必要がある。
ところがモデル同士の競争によってAPI料金が下がる。さらに安価なオープンウェイトAIが伸び、「この用途なら安いモデルで十分」という企業が増える。
AI市場そのものは拡大していても、期待されていたほど利益率が上がらない企業が出てくる。
すると一部企業が設備投資を縮小し、資金調達条件が悪化する。過剰な設備を抱えた企業では売却や再編が始まり、その影響がGPU、データセンター、半導体、電力など周辺産業にも波及する。
そして市場が、
「AIなら何でも成長する」
という評価をやめた瞬間、AI関連企業の株価や評価額が大きく調整する。
もしAIバブルが崩れるとすれば、こんな形なのかもしれない。
でも「2027年に崩壊」と決まったわけではない
ここはかなり重要だ。
バーリは住宅バブルで有名になった投資家だが、だからといって今回も必ず正しいわけではない。
AI価格の下落にも、まったく逆の見方がある。
AIが安くなれば、これまで採算が合わなかった用途にもAIが広がる。価格が半分になっても利用量が3倍、5倍になれば、市場全体ではむしろ成長する。
先ほどのReutersのコラムも、価格低下によって利用量が増え、単価下落を補えるという考え方を、AI企業側から出てきそうな反論として紹介している(筆者自身は、今のところそれを裏付ける材料は少ないと見ている)。いわゆるジェボンズのパラドックス に近い考え方だ。
さらに、足元の需要を示す数字もある。
Nvidiaが2026年8月26日に発表した2027年度第2四半期(2026年5〜7月)決算では、売上高が962億ドル、そのうちデータセンター部門の売上高が890億ドルで、データセンター売上は前年同期比117%増だった。ジェンスン・フアンCEOは、AIの需要が加速していると強調している。
バーリの弱気な予想がある一方で、AIへの実際の需要や業績は、現時点ではまだ非常に強い。
だから現時点で言えるのは、
「AIバブルが2027年に必ず崩壊する」ではない。
バーリが従来よりタイムラインを前倒しし、実際にその見方を反映したポジションへ動いた、という段階だ。
AIバブルが崩れても、AIは終わらない
仮に大きな市場調整が起きても、AIそのものまで消えるとは考えにくい。
2000年前後のドットコムバブルが崩壊しても、インターネットは消えなかった。
AIでも似たことが起きる可能性はある。
使われないモデルが消える。設備投資を回収できない企業が撤退する。余ったGPUやデータセンター、人材が別の企業へ移る。
そして最後まで生き残った企業は、それまで以上に強くなるかもしれない。
現在のAI市場には、少し不思議な光景が広がっている。
AIの利用量は増えている。性能も上がっている。価格は下がっている。
それなのに、AIを動かすための設備投資額は巨大化し続けている。
この4つが、いつまで同時に成立できるのか。
バーリの予想する2027年が本当に転換点になるのかは、まだ誰にも分からない。
ただこれからAI業界を見るときは、
「どのAIが一番賢い?」
だけではなく、
「この会社、これだけお金を使って最終的にどうやって回収するんだろう?」
という視点も、かなり重要になってきそうだ。
※2026年10月7日時点の公開情報をもとにしています。
参考・出典