2026年10月30日、米半導体大手Intelの株価が前日比28.58%安の65.76ドルで取引を終えました。前日の終値92.07ドルから、わずか1営業日で26.31ドルの下落です。
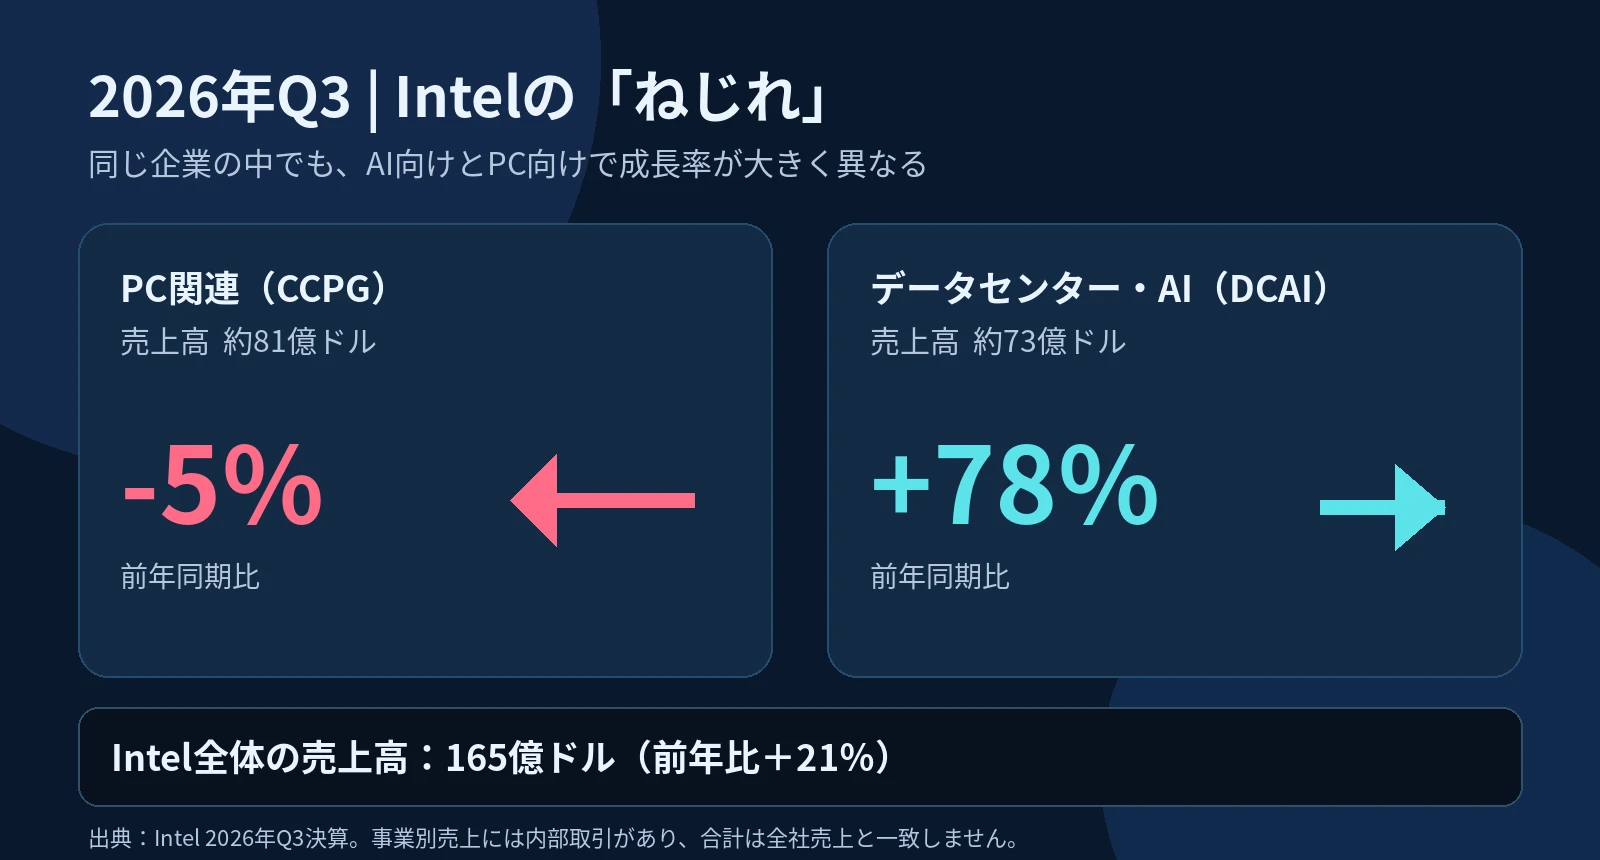
その前日に発表された2026年第3四半期決算では、Intel全体の売上高は前年同期比21%増。データセンター・AI事業の売上高は78%増でした。
業績が成長しているのに、なぜ株価は急落したのでしょうか。カギは、足元の売上ではなく、将来の利益や現金収支に対する市場の期待にあります。
※本記事は2026年10月31日時点の情報です。株価は米国時間10月30日の通常取引終値を使用しています。
📉 売上21%増でも、市場が失望した理由
Intelの2026年第3四半期売上高は165.13億ドルでした。事業別に見ると、成長に明確な差があります。
| 指標 |
2026年Q3 |
前年同期比 |
| PC関連(CCPG) |
約81億ドル |
5%減 |
| データセンター・AI(DCAI) |
約73億ドル |
78%増 |
| Intel全体 |
約165億ドル |
21%増 |
※事業別売上には内部取引などが含まれるため、単純に合計しても全社売上とは一致しません。また、DCAIにはサーバーCPUなどが含まれ、売上全体が生成AI専用GPUによるものではありません。
問題は、次の四半期への見通しでした。
Intelが示した2026年第4四半期の売上高予想は150億〜160億ドル。Reutersが伝えた市場予想の約170.7億ドルを下回りました。調整後1株利益の会社予想も0.25ドルにとどまります。
さらに会社側は、2026年のフリーキャッシュフローについて、プラスにならない見通しを説明しています。
フリーキャッシュフローとは、事業活動で得た現金から設備投資などを差し引いた、企業の資金余力を考えるための指標です。売上が伸びても、工場への投資や在庫の確保に多くのお金が必要なら、自由に使える現金は増えないことがあります。
🤖 AIが伸びるほど、普通のPCが苦しくなる?
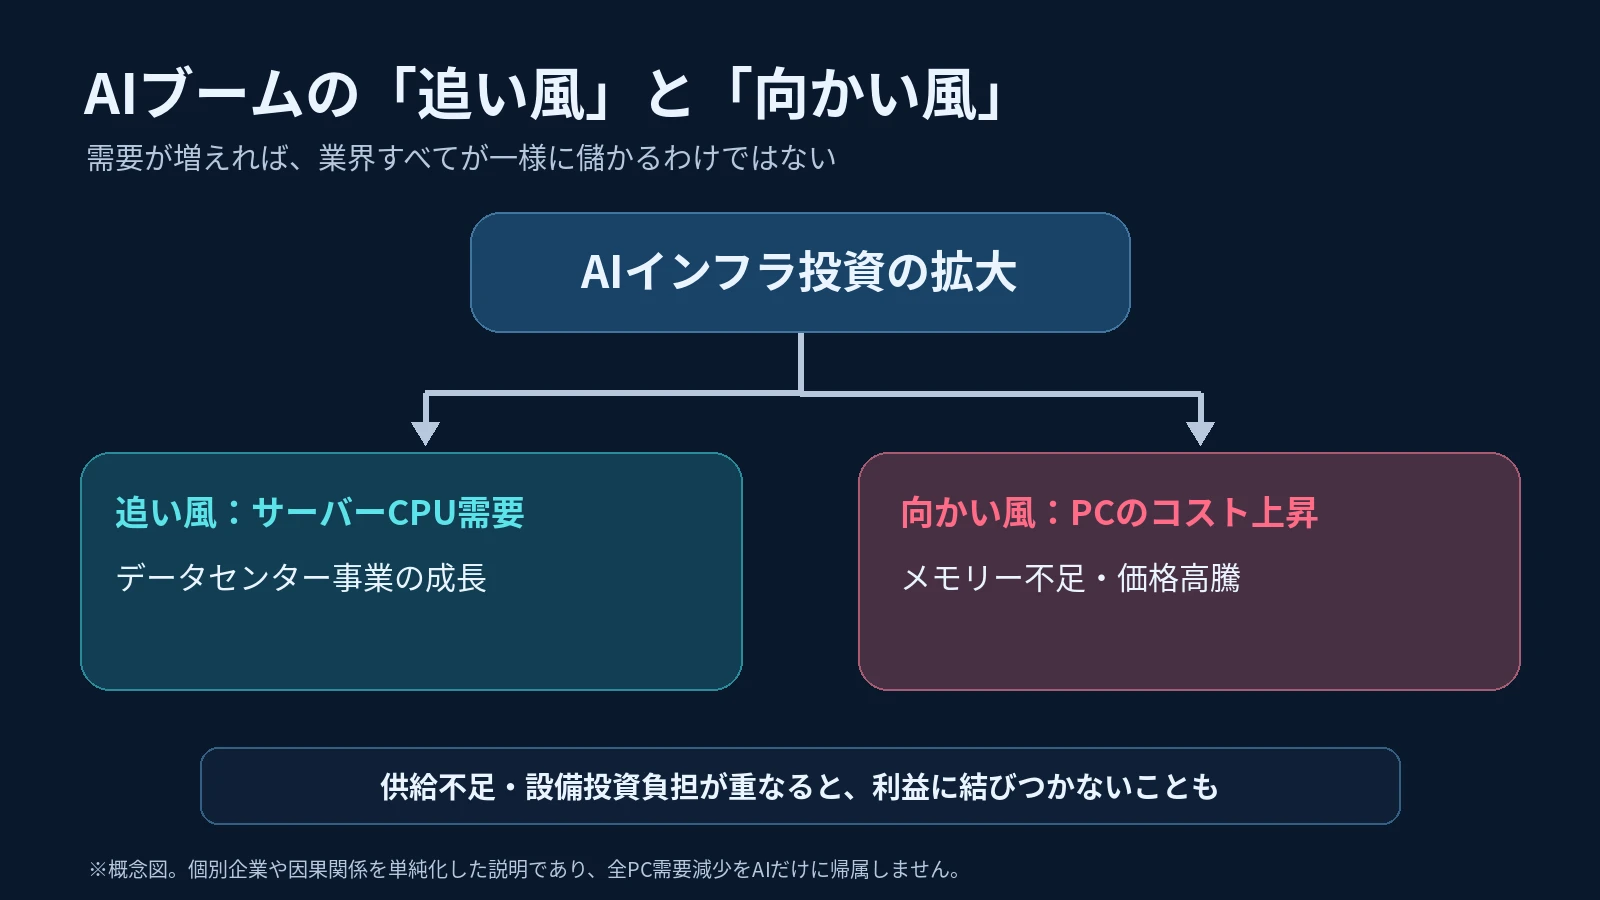
今回の大きな背景にあるのが、メモリーの不足と価格高騰です。
AIデータセンターへの投資拡大によって、サーバー向けメモリーの需要が急増しています。メモリーメーカーの生産設備や供給配分には限界があり、PC向けのメモリーにも価格上昇などの影響が波及しています。
CPUだけではパソコンを作れません。メモリーやストレージなどの部品が高くなると、PCメーカーはコスト上昇に直面します。販売価格を引き上げれば、消費者や企業が買い替えを先送りする可能性があります。
調査会社IDCは、2026年の世界PC出荷台数が前年比11.3%減少すると予測。さらにIntel側も、2027年のPC市場について前年比約10%減という厳しい見通しを示したと報じられています。
ただし、これは出荷台数の予測です。PC関連の支出額やIntel自身の売上高が、そのまま同じ割合で減るという意味ではありません。また、PC需要には景気、企業のIT予算、買い替えサイクル、競合との競争なども影響します。
🏭 売れる製品があっても、作って届けられない
Intelにとってもう一つの問題が、データセンター向け製品の供給制約です。2026年第3四半期の公式報告では、一部のサーバー向け製品は需要が供給能力を上回っていました。
製造能力だけでなく、半導体パッケージ用の基板やメモリーなど、周辺部品も不足しています。注文があっても、必要な部材が揃わなければ製品を出荷できません。
また、2026年10月中旬にはイスラエル・キリヤットガトの製造施設で死傷者を伴う事故が発生し、生産が停止しました。IntelのSEC提出資料でも操業への影響が説明されており、Reutersは2四半期で約6億ドルの売上減少要因になる見通しを報じています。事故の最終的な影響額は今後変わり得ます。
一方、Intelは半導体を自社で製造するだけでなく、他社の製造も請け負うファウンドリー事業への投資を続けています。
2026年第3四半期のIntel Foundryの営業損失は約18.53億ドル。前年同期の約23.21億ドルから赤字は縮小しましたが、依然として大きな負担です。同部門の売上の大部分はIntel社内向けの製造に由来するため、事業売上の伸びが外部顧客の獲得に直結するわけではありません。
📊 2027年はAIデータセンターとPCで明暗が分かれる?
ここからは、各社・調査会社が示した将来予測を見てみましょう。
調査会社Gartnerは、2027年の世界IT支出額が約7.35兆ドルに達し、前年比15.0%増になると予測。そのうちデータセンターシステムへの支出額は1兆3660億ドル、前年比55.5%増という大きな伸びを見込んでいます。
| 見通し |
予測値 |
予測元 |
| 2026年 世界PC出荷台数 |
前年比 11.3%減 |
IDC |
| 2027年 世界PC市場(出荷台数) |
前年比 約10%減 |
Intel側見通しとして報道 |
| 2027年 世界IT支出額 |
前年比 15.0%増 |
Gartner |
| 2027年 データセンターシステム支出額 |
前年比 55.5%増 |
Gartner |
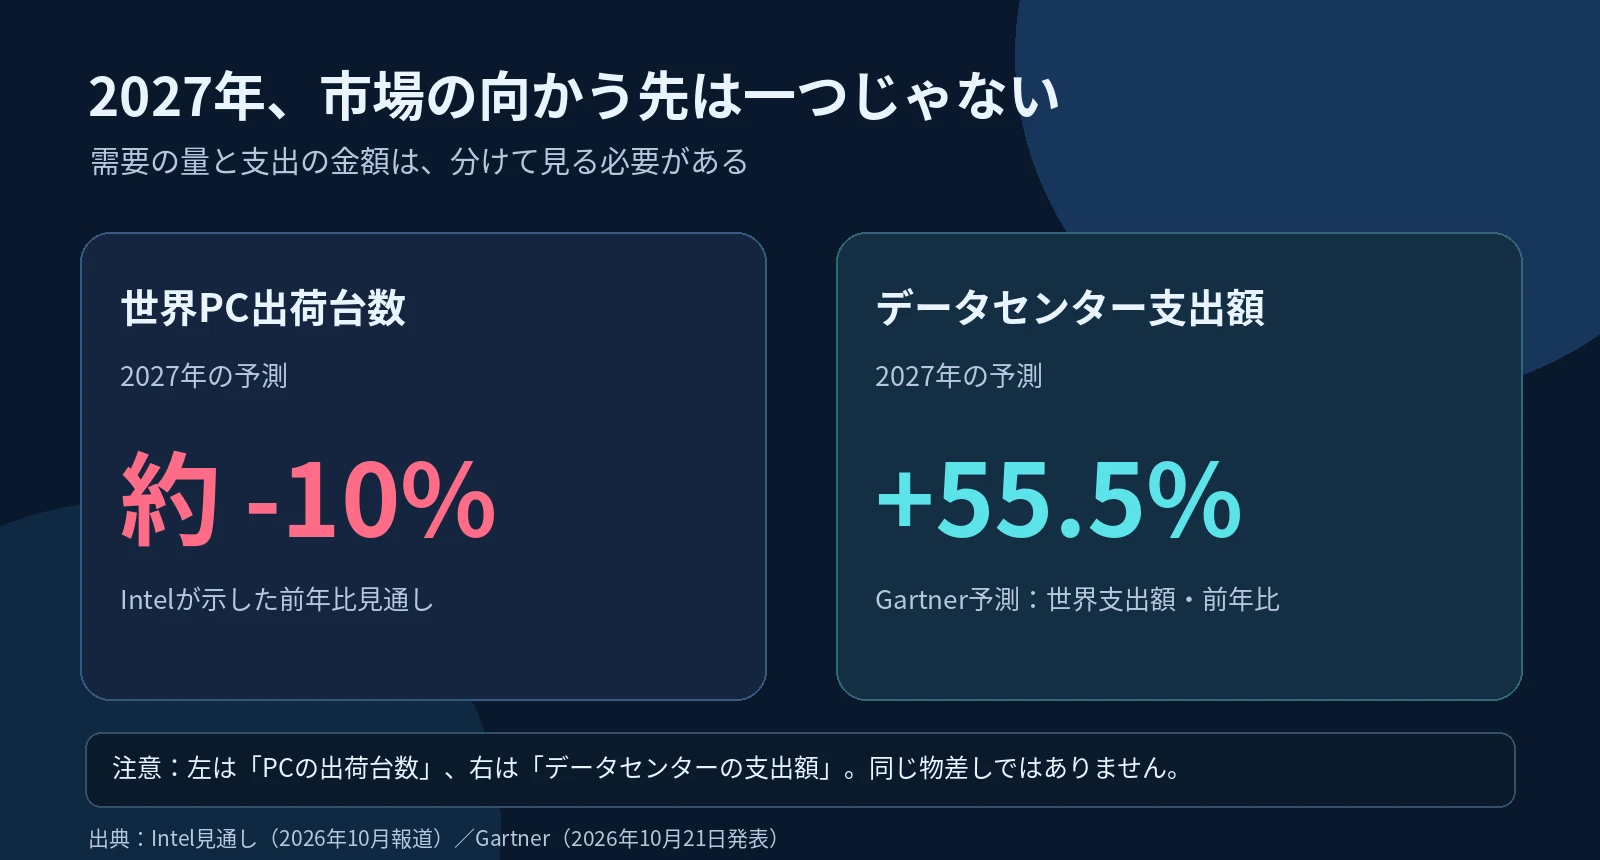
ただし、PCは出荷台数、データセンターは支出額という異なる指標です。金額が上昇していても価格上昇分が含まれるため、半導体の販売数量や企業利益が同じ割合で増えるとは限りません。
関連記事:NVIDIA一強に異変?OracleがGoogle TPUを導入!AI半導体は「使い分け」の時代へ
🔮 Intelは復活する? 2027年以降の3つのシナリオ
ここからは、会社側の説明と市場予測を踏まえたYuna Orbitの考察です。株価や業績の確定予測ではありません。
回復シナリオ:供給制約の改善が成長につながる
基板やメモリーなどの供給不足が緩和し、Intelがサーバー向けCPUを十分に出荷できるようになるケースです。Intel 18Aを含む新しい製造技術の進展や、ファウンドリーの外部顧客獲得が進めば、投資の回収が見えてくる可能性があります。
停滞シナリオ:売上があっても資金負担が続く
データセンター向け需要は堅調でも、PC需要の弱さや工場への設備投資が続くケースです。売上の成長と、利益・現金収支の回復がずれる可能性があります。
悪化シナリオ:設備投資の回収がさらに難しくなる
AIインフラ投資の勢いが想定より鈍り、同時にPC市場の回復も遅れるケースです。大きな固定費を抱えながら製造設備の稼働率が十分に上がらなければ、収益面で苦しくなる可能性があります。
どのシナリオになるかは、今後の供給能力、半導体需要、製造技術、資金調達、競争環境によって変わります。今回の29%下落だけで、Intelの復活失敗やAIバブル崩壊が確定したわけではありません。
💰 AIバブルは崩壊するのか?
今回のニュースを見て、以前から気になっていた問いがもう一度浮かびます。
「AI市場が拡大し続けても、そこに投資した企業がみんな儲かるとは限らないのでは?」
AIモデルやデータセンターの需要は成長しています。しかし、設備を作るために投じた莫大な資金を、いつ、どれだけ回収できるかは別問題です。新技術の登場が速ければ、設備が競争力を保てる期間も読みづらくなります。
今回の急落は、AIの成長が止まった証拠ではなく、成長を利益に変えられるかという市場の問いとして捉えると分かりやすいかもしれません。
関連記事:AIバブル崩壊は2027年?『マネー・ショート』のマイケル・バーリが予想を前倒し
🪐 まとめ:AIブームで本当に強い企業とは?
Intelの株価が一日で約29%下がった背景には、弱いPC需要、メモリーなどの供給制約、工場事故、重い設備投資、そして高まっていた市場の期待が重なっています。
一方で、データセンター・AI事業は大幅な増収を記録しました。だからこそ、「AIブーム=半導体メーカーはすべて好調」という単純な見方では説明できないのです。
AIの性能競争に加えて、半導体産業の供給力と投資回収力が問われる時代。Intelの今回の急落は、その難しさを象徴する出来事なのかもしれません。
出典・参考資料(2026年10月31日確認)
- Intel公式:2026年第3四半期決算(2026-10-29)
- Intel SEC提出資料:2026年Q3 10-Q(生産制約・事故・Foundry)
- Reuters:Intelの決算予想・PC需要・工場事故(2026-10-29)
- Reuters:Intel急落と半導体市場への波及(2026-10-30)
- Intel株価時系列:Stock Analysis(2026-10-30終値)
- IDC:PC市場2026年予測(2026-06-02)
- Gartner:2027年の世界IT支出見通し(2026-10-21)
この記事は公開情報に基づくニュース解説であり、特定銘柄の売買を推奨するものではありません。予測値と独自考察は、将来の結果を保証しません。AIデータセンターとPC製造を対比した画像はイメージで、実在のIntel施設や生産ラインを撮影したものではありません。


